Trafik sigortası ile kasko arasındaki temel fark, kimin zararını karşıladıklarıdır. Zorunlu trafik sigortası, aracınızın başkalarına (üçüncü kişilere) verdiği maddi ve bedeni zararları poliçe limitleri dahilinde öder ve yasal olarak zorunludur. Kasko ise isteğe bağlıdır ve kendi aracınızda oluşan hasarları poliçede yazan risklere göre karşılar. Kısacası trafik sigortası karşı tarafı, kasko sizin aracınızı korur.
Trafik sigortası: başkalarına karşı sorumluluğunuz
Zorunlu trafik sigortası, 2918 sayılı Karayolları Trafik Kanunu gereği trafiğe çıkan her motorlu araç için yaptırılması gereken bir sorumluluk sigortasıdır. Kusurlu olduğunuz bir kazada karşı aracın onarımı, yaralananların tedavi giderleri ve tazminatlar poliçe limitleri dahilinde sigorta şirketince ödenir.
- Yasal zorunluluktur; yoksa idari para cezası ve trafikten men söz konusu olur.
- Teminat limitleri mevzuatla belirlenir ve her poliçede asgari düzeydedir.
- Kendi aracınızdaki hasarı ve kendi tedavi giderlerinizi kapsamaz.
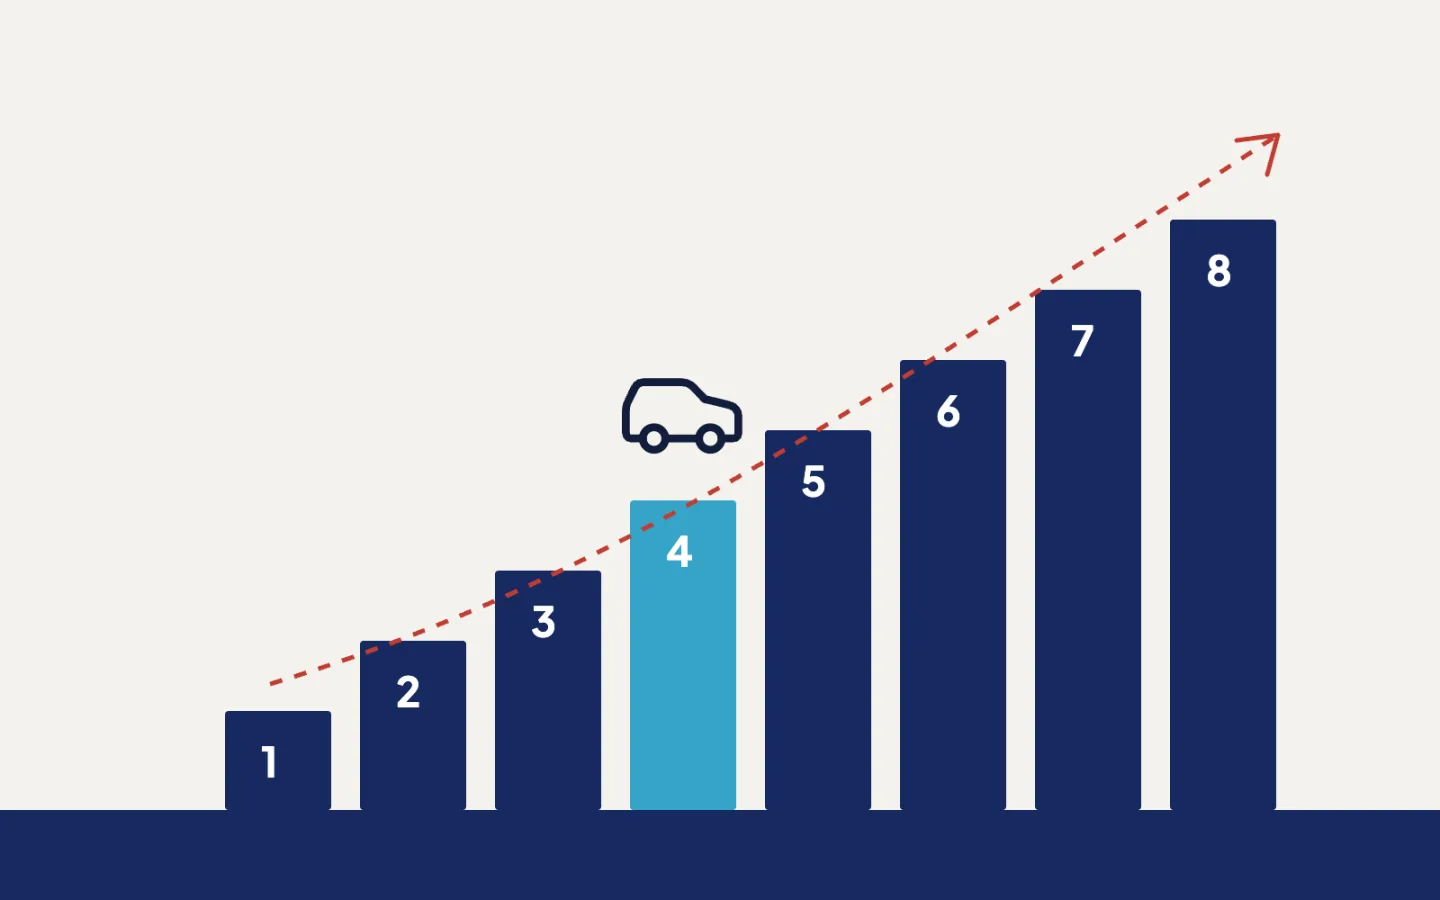
- Prim, 1–8 arası basamak sistemine göre hasar geçmişinizden etkilenir.
Kasko: kendi aracınızın güvencesi
Kasko, aracınızı çarpma, çarpışma, yanma, çalınma gibi risklere karşı poliçede yazan kapsamda güvenceye alır. Yasal zorunluluk değildir; ancak kredili araç alımlarında finans kuruluşu kasko isteyebilir. Kapsam paketten pakete değişir: dar kasko temel riskleri, genişletilmiş kasko ise doğal afet, cam kırılması, ikame araç gibi daha fazla teminatı içerebilir.
- İsteğe bağlıdır; kapsamı siz seçersiniz.
- Araç değeri TSB'nin yayımladığı kasko değer listesine göre belirlenir.
- Kusurlu olsanız da kendi aracınızın hasarı poliçe şartlarına göre karşılanır.
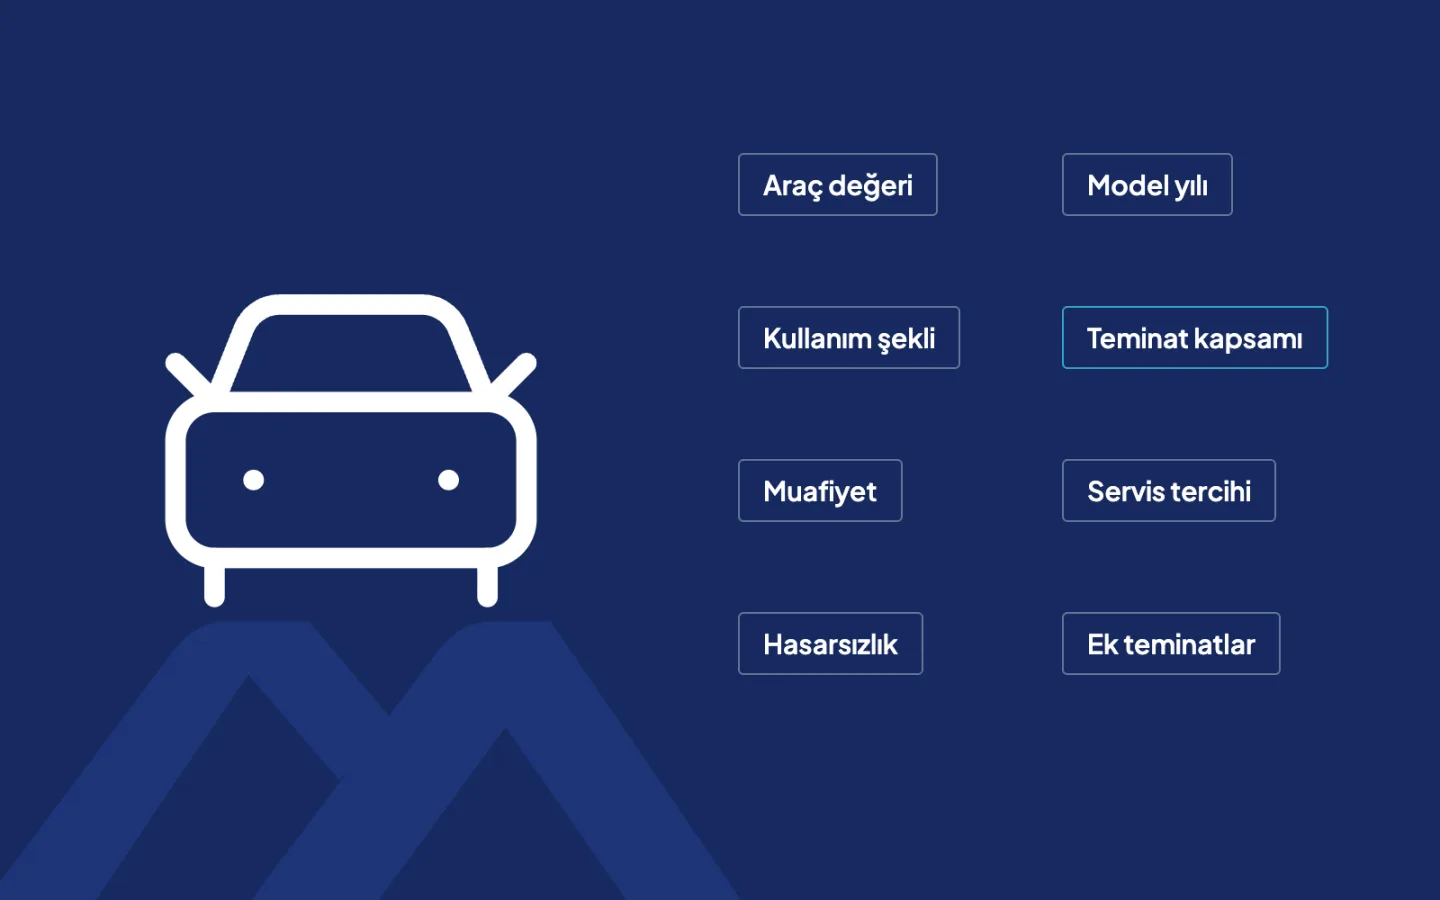
- Muafiyet, servis tercihi ve ek teminatlar fiyatı doğrudan etkiler.
Yan yana karşılaştırma
| Özellik | Zorunlu trafik sigortası | Kasko |
|---|---|---|
| Zorunluluk | Kanunen zorunlu | İsteğe bağlı |
| Kimi korur? | Üçüncü kişileri | Kendi aracınızı |
| Kendi araç hasarınız | Karşılamaz | Poliçe kapsamına göre karşılar |
| Karşı tarafın zararı | Limitler dahilinde karşılar | Karşılamaz (İMM eklenmedikçe) |
| Çalınma, yanma | Karşılamaz | Kapsamdaysa karşılar |
| Fiyatı belirleyen | Basamak, araç türü, il | Araç değeri, teminat, muafiyet, profil |
| Kapsam esnekliği | Standart | Paketlere göre geniş seçenek |
Örneklerle fark
Örnek 1: Siz kusurlusunuz
Örneğin kırmızı ışıkta duran bir araca arkadan çarptınız. Karşı aracın hasarı sizin trafik sigortanızdan ödenir. Kendi aracınızın ön tamponu ve farları ise yalnızca kaskonuz varsa karşılanır; kaskonuz yoksa bu onarımı siz ödersiniz.
Örnek 2: Karşı taraf kusurlu
Park halindeki aracınıza başka bir araç çarptı. Hasarınız karşı tarafın trafik sigortasından limitler dahilinde karşılanır. Kaskonuz varsa onarımı kendi kaskonuzdan yaptırıp, kasko şirketinizin karşı taraftan rücu etmesini de tercih edebilirsiniz.
Örnek 3: Karşı taraf yok
Aracınız gece sokakta çalındı ya da bir dolu fırtınasında hasar gördü. Bu durumlarda trafik sigortası devreye girmez, çünkü ortada bir üçüncü kişi zararı yoktur. Hasar yalnızca kaskonuzda ilgili teminat varsa karşılanır.
İkisi arasında bir köprü: İMM
Trafik sigortasının limitleri ciddi bir kazada yetersiz kalabilir. Bu durumda aşan kısım sizden istenir. İhtiyari mali mesuliyet (İMM) teminatı, trafik sigortası limitlerinin üzerine ek güvence sağlar. İMM çoğu zaman kasko poliçesine ek teminat olarak eklenebilir veya ayrı bir poliçe olarak alınabilir.
Hangisine ihtiyacım var?
Trafik sigortası her araç için zorunludur, burada seçim yoktur. Kasko ise aracınızın değeri, kullanım şekliniz ve hasarı kendi cebinizden karşılayabilme gücünüze göre verilecek bir karardır.
- Kasko düşünmeniz için güçlü nedenler: Araç değeri yüksek, araç kredili, araç günlük ve yoğun trafikte kullanılıyor, olası bir hasarı peşin ödemek bütçenizi zorlar.
- Daha dar bir kasko yeterli olabilir: Araç eski ve değeri düşük, kullanım sınırlı; yine de çalınma ve yanma gibi büyük riskler için dar kapsamlı bir paket değerlendirilebilir.
Teklif alırken nelere bakmalı?
- Trafik sigortasında basamağınızın doğru yansıdığını kontrol edin.
- Kaskoda teminat listesini, muafiyeti ve servis koşulunu okuyun.
- İMM limitini karşılaştırın.
- İki poliçenin bitiş tarihlerini aynı döneme getirmeyi düşünün; takip kolaylaşır.
SigortaMAY olarak 17 anlaşmalı sigorta şirketinden trafik sigortası ve kasko tekliflerini aynı ekranda karşılaştırıyoruz. Esenler'deki ofisimize uğrayabilir ya da teklif al formunu doldurarak dakikalar içinde seçenekleri görebilirsiniz.
Sık karıştırılan noktalar
Trafik sigortası ve kasko hakkında en çok duyduğumuz yanlış bilgileri kısaca düzeltelim.
- "Kaskom var, trafik sigortası gerekmez." Yanlış. Trafik sigortası kanunen zorunludur; kasko onun yerine geçmez.
- "Trafik sigortası kendi aracımı da öder." Yanlış. Trafik sigortası yalnızca üçüncü kişilere verdiğiniz zararı karşılar.
- "Kasko her şeyi kapsar." Kapsam poliçeye göre değişir; teminat listesinde olmayan bir risk karşılanmaz.
- "Kusursuzsam kasko kullanmam gerekmez." Doğru olabilir; hasarınız karşı tarafın trafik sigortasından ödenebilir. Ancak süreç ve limitler açısından kaskoyla ilerlemek bazen daha pratik olabilir.
Fiyatlandırma mantığı nasıl ayrışır?
Trafik sigortasında fiyatı belirleyen başlıca unsurlar araç türü, kullanım şekli, il ve basamaktır. Teminatlar mevzuatla belirlendiği için şirketler arasında kapsam farkı sınırlıdır; fark daha çok fiyatta ve verilen hizmette ortaya çıkar.
Kaskoda ise aracın değeri, model özellikleri, teminat genişliği, muafiyet, servis tercihi ve hasarsızlık geçmişi birlikte değerlendirilir. Bu yüzden kaskoda iki teklifi karşılaştırmak daha fazla dikkat ister. Ayrıntılı bilgi için kasko fiyatlarını etkileyen faktörler yazımıza göz atabilirsiniz.
Örneğin aynı model iki araç için trafik sigortası teklifleri birbirine yakın çıkarken kasko teklifleri belirgin biçimde ayrışabilir. Bunun nedeni, kasko şirketlerinin servis ağı, muafiyet ve ek teminat tercihlerini farklı kurgulamasıdır. Teklifleri yalnızca fiyata göre değil, kapsam satırlarını yan yana koyarak değerlendirmek daha sağlıklı sonuç verir.
Hasar anında süreç farkı
Trafik sigortasında hasar başvurusunu genellikle zarar gören taraf, kusurlu tarafın sigorta şirketine yapar. Kaskoda ise başvuruyu siz kendi sigorta şirketinize yaparsınız. Örneğin karşı tarafın kusurlu olduğu bir kazada kaskonuzu kullanırsanız, sigorta şirketiniz onarımı yaptırır ve ödediği tutarı karşı tarafın trafik sigortasından talep eder. Bu yol, özellikle karşı tarafın şirketiyle uğraşmak istemediğiniz durumlarda zaman kazandırabilir. Her iki durumda da hasar ve destek ekibimiz süreci sizinle birlikte takip eder.
Kısaca hangi durumda hangisi?
Özetle şöyle düşünebilirsiniz: trafik sigortası, yolda başkasına zarar verirseniz o zararı sizin yerinize üstlenen yasal güvencedir. Kasko ise aracınıza ne olursa olsun, poliçede yazan kapsamda kendi kaybınızı karşılayan isteğe bağlı bir korumadır. İkisi birbirinin alternatifi değil, tamamlayıcısıdır. Aracınızın değeri yüksekse ve olası bir hasarı kendi bütçenizden karşılamak zorlayıcı olacaksa, trafik sigortasının yanında kasko ve İMM ile güvencenizi tamamlamak en dengeli çözüm olur.
Örneğin yeni bir araç alan ve aracını her gün işe giderken kullanan biri için zorunlu trafik sigortasına ek olarak genişletilmiş kasko ve yüksek limitli İMM mantıklı bir kombinasyondur. Daha eski ve az kullanılan bir araçta ise dar kapsamlı bir kasko yeterli olabilir.
Hangi kombinasyonun size uygun olduğundan emin değilseniz, aracınızı ve kullanım alışkanlıklarınızı birlikte değerlendirip birkaç seçenek hazırlayabiliriz. Böylece kararınızı fiyat kadar kapsamı da görerek verirsiniz.
Özet
- Trafik sigortası kanunen zorunludur ve üçüncü kişilere verdiğiniz zararı karşılar.
- Kasko isteğe bağlıdır ve kendi aracınızın hasarını poliçe kapsamına göre karşılar.
- Çalınma, yanma veya doğal afet gibi karşı tarafı olmayan hasarlarda yalnızca kasko devreye girer.
- Trafik limitlerini aşan zararlar için İMM teminatı ek güvence sağlar.
- Doğru seçim için teminat, muafiyet ve İMM limitini birlikte karşılaştırmak gerekir.
Sık sorulan sorular
Kaskom varsa trafik sigortası yaptırmam gerekir mi?
Evet. Trafik sigortası kanunen zorunludur ve kaskonun yerine geçmez. Kasko kendi aracınızı, trafik sigortası üçüncü kişileri korur.
Trafik sigortası kendi aracımın hasarını öder mi?
Hayır. Trafik sigortası yalnızca aracınızın başkalarına verdiği zararları karşılar. Kendi aracınızdaki hasar için kasko gerekir; kusursuzsanız hasarınızı karşı tarafın trafik sigortası öder.
Kasko zorunlu mu?
Kasko yasal olarak zorunlu değildir. Ancak kredili araç alımlarında finans kuruluşu kasko şartı koyabilir.
Kasko, karşı tarafın zararını karşılar mı?
Standart kasko kendi aracınızı korur. Karşı tarafın trafik sigortası limitlerini aşan zararları için kaskoya eklenebilen İMM teminatı kullanılır.
Hangisi daha pahalı?
Genel olarak kasko, kapsamı daha geniş olduğu için trafik sigortasından daha yüksek primlidir. Ancak fiyat araç değeri, teminatlar, muafiyet ve hasar geçmişine göre büyük ölçüde değişir.
İki poliçeyi aynı şirketten mi almalıyım?
Zorunlu değildir; farklı şirketlerden de alabilirsiniz. Önemli olan her poliçe için kapsam ve fiyatı ayrı ayrı karşılaştırmaktır.
Size uygun teklifi birlikte bulalım
17 anlaşmalı sigorta şirketinin tekliflerini karşılaştırıyor, poliçe şartlarını sade bir dille anlatıyoruz.
SigortaMAY Editör Ekibi
Bu rehber, SigortaMAY Aracılık Hizmetleri Limited Şirketi bünyesindeki sigorta danışmanlarımız tarafından hazırlanmıştır. Sorularınız için bizimle iletişime geçin.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki ya da sigorta tavsiyesi yerine geçmez. Teminat, limit ve koşullar sigorta şirketine ve poliçe genel/özel şartlarına göre değişebilir. Karar vermeden önce poliçe metnini inceleyin ve sigorta şirketinize ya da SigortaMAY danışmanlarına danışın.