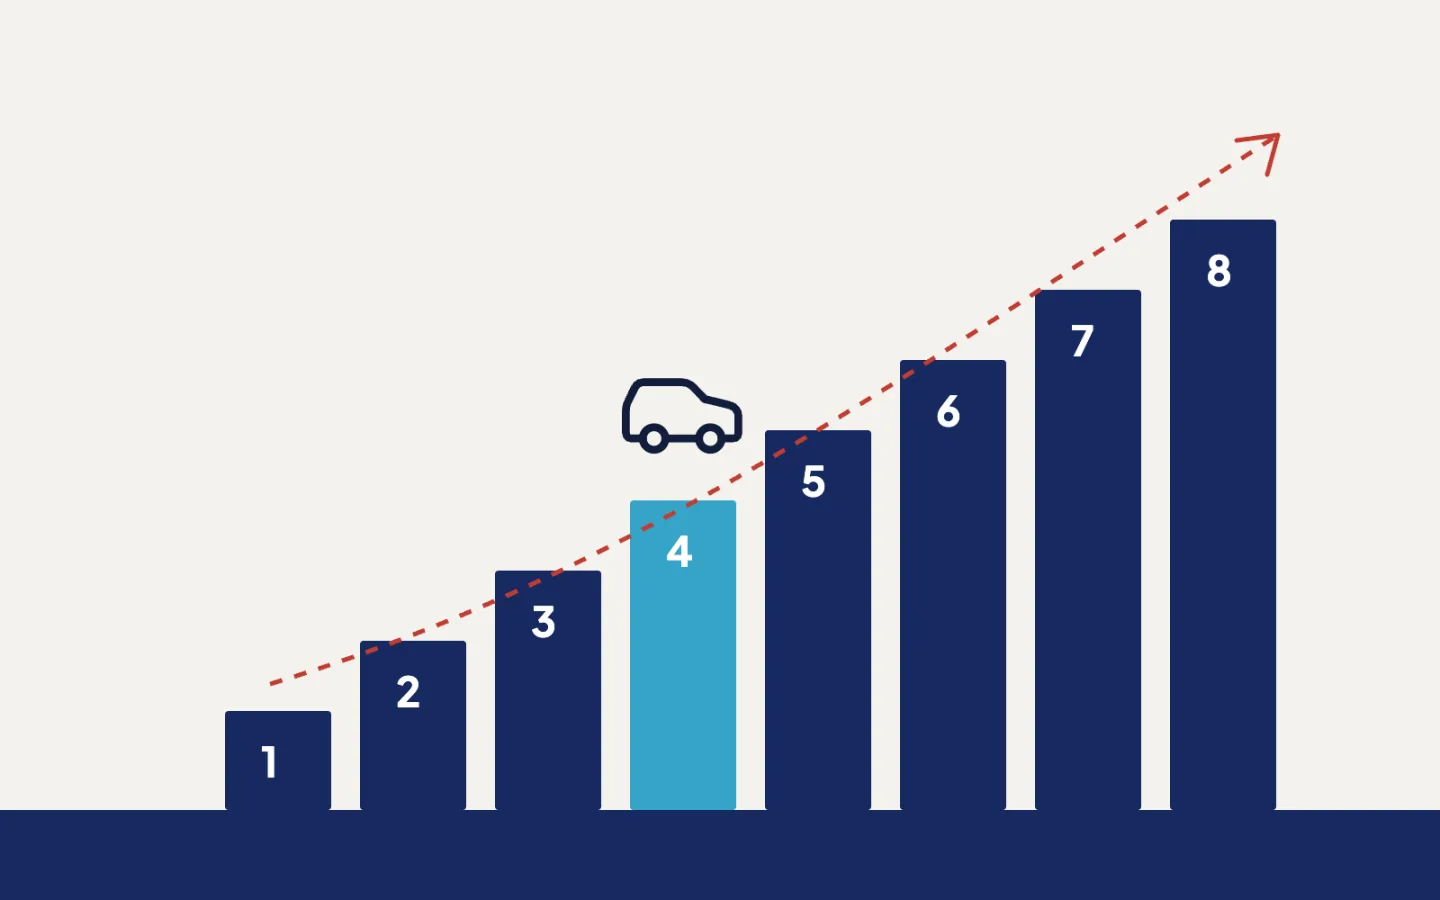
Trafik sigortası basamak sistemi, zorunlu trafik sigortası priminizi hasar geçmişinize göre belirleyen 1'den 8'e kadar sekiz kademeli bir yapıdır. İlk kez sigortalanan bir araç genellikle 4. basamaktan başlar; hasarsız geçen her yıl bir üst basamağa çıkarsınız ve indiriminiz artar, kusurlu olduğunuz ve sigorta şirketinin ödeme yaptığı her hasarda ise basamağınız düşer ve prim yükselir. Kayıtlar SBM'de tutulduğu için şirket değiştirseniz de basamağınız sizinle gelir.
Basamak sistemi neden var?
Sistemin mantığı basit: dikkatli sürücü daha az ödesin, sık hasar yaptıran daha fazla. Aynı marka ve model iki araç için iki farklı sürücüye çok farklı trafik sigortası fiyatı çıkmasının en büyük nedeni budur. Sigorta şirketleri primi hesaplarken aracın kullanım tarzı, il ve araç türü gibi bilgilere ek olarak basamağınızı da hesaba katar.
Basamak, araca değil araç sahibine ve o araca ait poliçe geçmişine bağlı olarak izlenir. Bu yüzden aracınızı satıp yenisini aldığınızda indiriminizin ne olacağı da sık sorulan bir konudur; aşağıda ayrıca değineceğiz.
1'den 8'e basamaklar ne anlama gelir?
Basamaklar kabaca üç bölgeye ayrılabilir. Alt basamaklar sürprimli, yani daha pahalı; orta basamak nötr; üst basamaklar ise indirimlidir. Her basamağa uygulanan oranlar mevzuat ve tarifelerle belirlenir ve zaman içinde güncellenebilir, bu yazıda belirli bir oran vermiyoruz.
| Basamak | Durum | Prime etkisi |
|---|---|---|
| 1–3 | Geçmişte kusurlu hasar ödenmiş | Sürprim uygulanır, prim yükselir |
| 4 | Başlangıç basamağı | İndirim veya sürprim yok |
| 5–7 | Hasarsız yıllar birikmiş | Basamak arttıkça indirim büyür |
| 8 | En üst basamak | En yüksek hasarsızlık indirimi |
Yeni araç veya ilk poliçe: 4. basamak
Daha önce adınıza trafik sigortası düzenlenmemiş bir araç için poliçe genellikle 4. basamaktan başlar. Sıfır araç alanlar ve ilk kez araç sahibi olanlar bu başlangıç basamağıyla karşılaşır.
Örneğin ilk aracını alan ve ilk yılını hasarsız geçiren bir sürücü, yenilemede 5. basamağa çıkar. Aynı şekilde devam ederse birkaç yıl içinde en üst basamağa ulaşabilir.
Basamak nasıl yükselir, nasıl düşer?
- Hasarsız yıl: Poliçe dönemi boyunca sizin kusurunuzla ödenen bir hasar yoksa, yenilemede bir üst basamağa çıkarsınız.
- Kusurlu hasar: Kusurlu olduğunuz bir kazada sigorta şirketiniz karşı tarafa ödeme yaptıysa basamağınız düşer.
- Kusursuz kaza: Tamamen karşı tarafın kusurlu olduğu kazalar sizin basamağınızı etkilemez; hasar karşı tarafın poliçesinden ödenir.
- En üst ve en alt sınır: 8. basamaktan yukarı, 1. basamaktan aşağı inilmez.
Bir poliçe döneminde birden fazla kusurlu hasar ödendiyse düşüş daha büyük olabilir. Kaç basamak düşüleceği ve kısmi kusur durumlarının nasıl değerlendirileceği mevzuata göre belirlenir; kendi durumunuzu poliçe yenilemeden önce sorgulatmak en doğrusudur.
Basamak bilgisi nerede tutulur, nasıl sorgulanır?
Trafik sigortası poliçelerine ait basamak ve hasar kayıtları Sigorta Bilgi ve Gözetim Merkezi (SBM) sisteminde tutulur. Sigorta şirketleri teklif hazırlarken bu kayda bakar; bu nedenle şirket değiştirdiğinizde basamağınız sıfırlanmaz.
Basamağınızı öğrenmenin en pratik yolu, mevcut poliçenize bakmak veya teklif alırken bilgi istemektir. Teklif al formunu doldurduğunuzda SBM kaydınız üzerinden basamağınız teklife otomatik yansır ve size ayrıca bildirilir.
Küçük hasarı kendim mi ödemeliyim?
Basamağı korumak için küçük bir hasarı sigortaya bildirmeden karşı tarafla anlaşıp cebinizden ödemek bazen mantıklı olabilir. Ancak bu kararın birkaç yönü var.
- Hasarın gerçek tutarını öğrenin; ilk görünüşte küçük duran bir çarpma, sensör veya iç aksam hasarıyla büyüyebilir.
- Basamak düşüşünün sonraki yıllardaki primlerinize etkisini tahmin edin; teklif karşılaştırması bunu somutlaştırır.
- Karşı tarafla yaptığınız anlaşmayı yazılı hale getirin ve ödemeyi kayıtlı yolla yapın.
- Yaralanma ihtimali olan hiçbir kazada bu yolu tercih etmeyin; bedeni zararlar sonradan ortaya çıkabilir.
Trafik basamağı ile kasko hasarsızlık indirimi aynı şey mi?
Hayır. Trafik sigortasındaki basamak sistemi mevzuatla belirlenen ortak bir yapıdır ve SBM üzerinden izlenir. Kasko hasarsızlık indirimi ise her şirketin kendi tarifesine göre uygulanır. Kaskodan hasar almanız trafik basamağınızı, trafik sigortasından ödenen bir hasar da kasko indiriminizi doğrudan değiştirmez; ancak her iki poliçe de kendi içinde hasar geçmişinizi dikkate alır.
Poliçe yenilerken nelere bakmalı?
- Poliçenin bitiş tarihinden önce yenileyin; arada sigortasız gün kalmasın.
- Teklifte yazan basamağın beklediğiniz basamakla aynı olduğunu kontrol edin.
- Aynı basamakta bile şirketler arasında fiyat farkı olabileceğini unutmayın, birkaç teklifi yan yana koyun.
- İhtiyari mali mesuliyet gibi ek teminatlarla trafik limitlerini artırmayı değerlendirin.
SigortaMAY olarak 17 anlaşmalı sigorta şirketinin tekliflerini aynı basamak bilgisiyle karşılaştırıyoruz. Trafik limitlerini yetersiz buluyorsanız ihtiyari mali mesuliyet sigortası seçeneğini de birlikte değerlendirebiliriz.
Basamak senaryoları: üç farklı sürücü
Sistemi soyut anlatmak yerine üç kısa senaryo üzerinden düşünelim. Rakamlar yerine yönleri gösteriyoruz; gerçek prim farkı aracın türüne, iline ve şirketin tarifesine göre değişir.
Senaryo 1: Hep hasarsız giden sürücü
Ayşe Hanım ilk aracını aldığında 4. basamaktan başladı. Her yıl poliçesini zamanında yeniledi ve kusurlu bir hasar yaşamadı. Böylece her yenilemede bir basamak yükseldi ve en üst basamağa ulaştı. Bu noktadan sonra hasarsız gittiği sürece 8. basamakta kalır ve aynı araç için yeni başlayan bir sürücüye göre belirgin şekilde daha düşük prim öder.
Senaryo 2: Tek bir kusurlu hasar
Mehmet Bey 7. basamaktayken park ederken arkadaki araca çarptı ve hasarı sigortasından ödetti. Bir sonraki yenilemede basamağı düştü, yani hem indiriminin bir kısmını kaybetti hem de o yıl normalde çıkacağı bir üst basamağa çıkamadı. Hasarsız yıllarla yeniden yükselmesi mümkün, ancak bu birkaç yıl sürebilir. Bu yüzden küçük hasarlarda karar vermeden önce toplam etkiyi hesaplamak önemlidir.
Senaryo 3: Kusursuz kaza
Can Bey kırmızı ışıkta beklerken arkadan çarpıldı. Kaza tespit tutanağında karşı taraf tam kusurlu kabul edildi ve hasar karşı tarafın trafik sigortasından ödendi. Can Bey'in basamağı bu kazadan etkilenmedi; bir sonraki yenilemede hasarsız yıl gibi değerlendirildi. Burada kritik olan, tutanağın doğru ve eksiksiz doldurulmasıydı. Kaza anında neler yapılacağını trafik kazası sonrası rehberimizde adım adım anlattık.
Sık yapılan hatalar
- Poliçeyi geç yenileyip arada sigortasız gün bırakmak: hem ceza riski doğurur hem de kaza halinde tüm zarar size kalır.
- Teklifteki basamağı kontrol etmeden poliçe yaptırmak: hatalı bir kayıt fark edilmezse yanlış primle devam edilebilir.
- Kusur oranına itiraz edilmesi gereken bir durumda sessiz kalmak: haksız kusur kaydı basamağınızı düşürebilir.
- Sadece fiyata bakıp ek teminatları gözden kaçırmak: aynı basamakta farklı şirketlerin sunduğu ek hizmetler değişebilir.
Kayıtlarınızda bir hata olduğunu düşünüyorsanız, poliçeyi düzenleyen sigorta şirketi ya da aracınız üzerinden düzeltme talebinde bulunabilirsiniz. Süreci SigortaMAY olarak sizin adınıza takip edebiliriz.
Son olarak şunu ekleyelim: basamak sistemi uzun vadeli düşünmeyi ödüllendirir. Tek bir yılın primine odaklanmak yerine, birkaç yıllık toplam maliyeti göz önüne almak daha doğru kararlar vermenizi sağlar. Hasarsız yıllar biriktikçe kazandığınız indirim, dikkatli sürüşün somut karşılığıdır.
Özet
- Trafik sigortasında 1'den 8'e kadar sekiz basamak vardır; basamak yükseldikçe prim düşer.
- İlk kez sigortalanan araçlar genellikle 4. basamaktan başlar.
- Hasarsız her yıl bir basamak yükseltir, kusurlu ödenen hasar basamağı düşürür.
- Kusursuz olduğunuz kazalar basamağınızı etkilemez.
- Basamak kayıtları SBM'de tutulur; şirket değiştirmek indirimi sıfırlamaz.
Sık sorulan sorular
Trafik sigortasında kaç basamak vardır?
Zorunlu trafik sigortasında 1'den 8'e kadar sekiz basamak bulunur. 4. basamak başlangıç seviyesidir; üst basamaklar indirimli, alt basamaklar sürprimlidir.
Sigorta şirketini değiştirirsem basamağım sıfırlanır mı?
Hayır. Basamak bilgisi SBM kayıtlarında tutulur ve yeni şirket teklif hazırlarken bu kaydı kullanır. Şirket değiştirmek indiriminizi kaybettirmez.
Kusursuz olduğum kaza basamağımı düşürür mü?
Hayır. Basamak yalnızca sizin kusurunuz nedeniyle sigorta şirketinizin ödeme yaptığı hasarlardan etkilenir. Kusursuz olduğunuz kazada hasar karşı tarafın trafik sigortasından karşılanır.
Sıfır araç aldım, hangi basamaktan başlarım?
Adınıza daha önce trafik sigortası düzenlenmemişse poliçe genellikle 4. basamaktan başlar. Önceki aracınızdan gelen bir hasarsızlık geçmişiniz varsa taşınıp taşınamayacağını teklif öncesinde sorgulatmanızı öneririz.
Basamağımı nasıl öğrenebilirim?
Mevcut poliçenizde basamak bilgisi yer alır. Ayrıca teklif aldığınızda SBM kaydınız sorgulanır ve basamağınız teklife yansır.
8. basamaktayım, bir hasar yaparsam ne olur?
Kusurlu olduğunuz bir hasar ödenirse basamağınız düşer ve sonraki yenilemede prim artar. Hasarsız yıllarla yeniden üst basamaklara çıkmanız mümkündür.
Size uygun teklifi birlikte bulalım
17 anlaşmalı sigorta şirketinin tekliflerini karşılaştırıyor, poliçe şartlarını sade bir dille anlatıyoruz.
SigortaMAY Editör Ekibi
Bu rehber, SigortaMAY Aracılık Hizmetleri Limited Şirketi bünyesindeki sigorta danışmanlarımız tarafından hazırlanmıştır. Sorularınız için bizimle iletişime geçin.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki ya da sigorta tavsiyesi yerine geçmez. Teminat, limit ve koşullar sigorta şirketine ve poliçe genel/özel şartlarına göre değişebilir. Karar vermeden önce poliçe metnini inceleyin ve sigorta şirketinize ya da SigortaMAY danışmanlarına danışın.