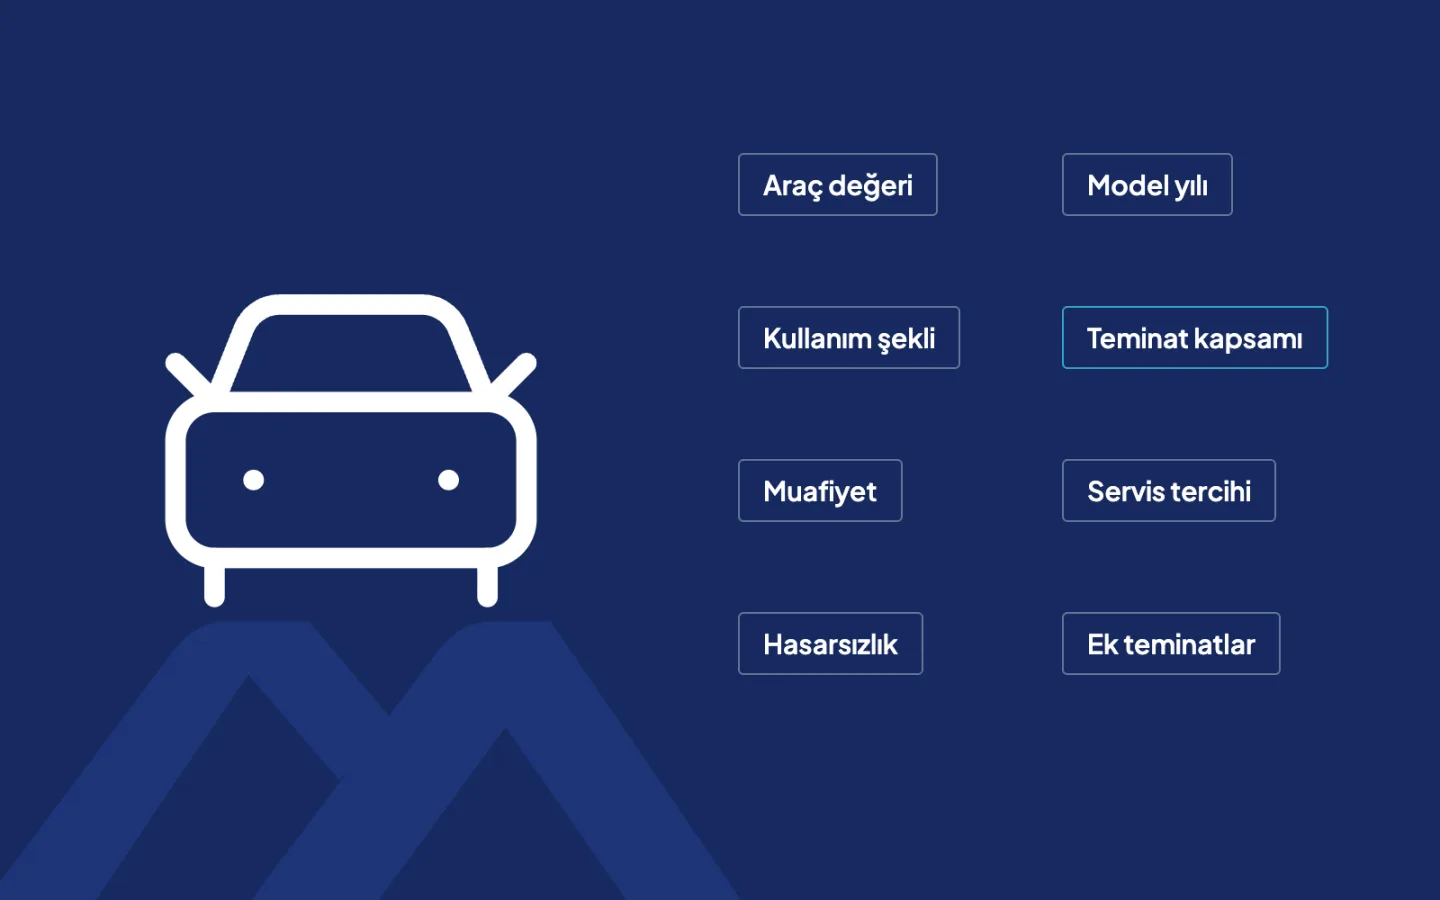
Kasko fiyatlarını etkileyen faktörlerin başında aracın değeri, marka ve modeli, kullanım şekli ve bölgesi, seçtiğiniz teminatların genişliği, muafiyet tercihi, servis tercihi, hasarsızlık geçmişiniz ve eklediğiniz ek teminatlar gelir. Her sigorta şirketi bu unsurları kendi tarifesine göre tarttığı için aynı araca çok farklı teklifler çıkabilir. Doğru karşılaştırma için fiyatın yanında kapsamı da yan yana koymak gerekir.
Kasko primi nasıl hesaplanır?
Kasko, aracınızda oluşan hasarları poliçede yazan risklere göre karşılayan isteğe bağlı bir sigortadır. Prim üç ana başlığın birleşimidir: aracın kendisi (değeri ve onarım maliyeti), sizin risk profiliniz (kullanım, bölge, hasar geçmişi) ve satın aldığınız güvencenin genişliği (teminatlar, muafiyet, servis). Bu başlıklardan biri değiştiğinde teklif de değişir.
| Faktör | Primi genelde artıran | Primi genelde düşüren |
|---|---|---|
| Araç değeri | Yüksek kasko değeri | Daha düşük değerli araç |
| Marka/model | Pahalı parça, yüksek çalınma riski | Yaygın ve kolay bulunan parça |
| Kullanım | Ticari kullanım | Hususi kullanım |
| Bölge | Trafiği yoğun, hasar sıklığı yüksek il | Hasar sıklığı düşük il |
| Teminat | Genişletilmiş kasko, çok ek teminat | Dar kapsamlı paket |
| Muafiyet | Muafiyetsiz poliçe | Muafiyetli poliçe |
| Servis | Yetkili servis | Anlaşmalı servis |
| Hasar geçmişi | Yakın dönemde hasar | Hasarsız yıllar |
1. Aracın kasko değeri
Kasko bedelinin temeli aracın değeridir. Türkiye Sigorta Birliği (TSB) marka, model ve model yılına göre düzenli olarak bir kasko değer listesi yayımlar ve şirketler değer belirlerken bu listeyi esas alır. Araç değeri yükseldikçe olası tam hasar ya da çalınma durumunda ödenecek tutar da artacağı için prim yükselir.
Örneğin aynı modelin iki farklı donanımı listede farklı değerlerle yer alabilir. Teklif alırken ruhsattaki bilgilerin ve donanım paketinin doğru girildiğinden emin olun; yanlış değer hasar anında sorun çıkarabilir.
2. Marka, model ve model yılı
Yedek parça fiyatı, parçanın bulunabilirliği, işçilik süresi ve çalınma eğilimi modelden modele değişir. Yaşlı araçlarda parça tedariki zorlaşabilir; yeni ve yüksek teknolojili araçlarda ise far, sensör ve kamera gibi parçalar onarımı pahalandırır. Bu iki uç da prime yansıyabilir.
3. Kullanım şekli ve bölge
Hususi ve ticari kullanım ayrı fiyatlandırılır; ticari araçlar yolda daha fazla zaman geçirdiği için risk daha yüksek kabul edilir. Aracın kayıtlı olduğu il ve o ildeki hasar istatistikleri de teklifte rol oynar. Büyük şehirlerde trafik yoğunluğu ve küçük çarpışma sıklığı genelde daha yüksektir.
4. Teminat kapsamı
Teklifler arasındaki farkın en büyük kaynağı kapsamdır. Dar kasko yalnızca belirli riskleri, genişletilmiş kasko ise çok daha fazla durumu kapsar. Deprem, sel, terör, cam kırılması gibi teminatların poliçede olup olmadığına mutlaka bakın.
5. Muafiyet ve 6. servis tercihi
Muafiyet, hasarın belirli bir bölümünü sizin üstlenmeniz anlamına gelir. Muafiyet seçmek primi düşürür ama her hasarda belirlenen kısmı siz ödersiniz. Küçük hasarları zaten kendiniz yaptırmayı düşünüyorsanız mantıklı bir tercih olabilir.
Servis tercihi de fiyatı doğrudan etkiler. Yetkili servis seçeneği genellikle daha pahalıdır; anlaşmalı servis ağıyla sınırlı poliçeler ise daha uygun fiyatlı olabilir. Aracınız garanti kapsamındaysa yetkili servis şartını ayrıca değerlendirin.
7. Hasarsızlık geçmişi
Kaskoda da hasarsız geçen yıllar için indirim uygulanır, ancak oranlar ve kademe sayısı şirkete göre değişir. Bu sistem trafik sigortasındaki basamak sisteminden bağımsızdır. Şirket değiştirirken önceki poliçenizdeki hasarsızlık indiriminin yeni teklife yansıtıldığını kontrol edin.
8. Ek teminatlar
- İkame araç: Aracınız serviste kaldığı süre için geçici araç sağlar.
- Mini onarım: Küçük çizik, göçük ve far gibi hasarları hasarsızlık indirimini etkilemeden onarma imkânı sunabilir; koşullar poliçeye göre değişir.
- Anahtar kaybı ve kişisel eşya: Günlük kullanımda sık karşılaşılan riskleri kapsar.
- Hukuksal koruma: Kaza sonrası hukuki süreçlerde masrafları poliçe şartlarına göre karşılar.
- İhtiyari mali mesuliyet: Trafik sigortası limitlerini aşan üçüncü şahıs zararları için ek güvence sağlar.
Her ek teminat primi bir miktar artırır. Örneğin aracını yalnızca hafta sonları kullanan biri için ikame araç önemli olmayabilir; işe araçla giden biri için ise hasar sonrası en çok işe yarayan teminat olabilir.
Kasko fiyatını düşürmenin makul yolları
- Birden fazla şirketten aynı kapsamla teklif alın.
- Muafiyet seçeneğini bütçenize göre değerlendirin.
- İhtiyacınız olmayan ek teminatları çıkarın, gerçekten kullanacaklarınızı tutun.
- Hasarsızlık indiriminizin yansıdığını kontrol edin.
- Poliçeyi bitiş tarihinden önce yenileyin; arada kasko boşluğu oluşmasın.
SigortaMAY, 17 anlaşmalı sigorta şirketinden aracınız için teklifleri aynı teminat yapısıyla karşılaştırır. Kapsam ve fiyatı birlikte görmek için teklif alabilir, zorunlu trafik sigortanızı da aynı anda yenileyebilirsiniz.
Örnek: Aynı araca gelen üç teklifi okumak
Diyelim ki orta segment bir otomobil için üç teklif aldınız. Birinci teklif en ucuzu, ikincisi ortada, üçüncüsü en pahalısı. İlk bakışta birinci teklif cazip görünür, ama ayrıntılara indiğinizde tablo değişebilir.
- Birinci teklif: Anlaşmalı servis şartı var, muafiyet uygulanıyor, ikame araç yok. Fiyat düşük çünkü hasar anında bir kısmı sizde kalıyor.
- İkinci teklif: Muafiyetsiz, anlaşmalı servis, ikame araç süresi kısa, İMM limiti orta seviyede.
- Üçüncü teklif: Yetkili servis, muafiyetsiz, ikame araç ve mini onarım dahil, İMM limiti yüksek.
Hangisinin doğru olduğu sizin önceliklerinize bağlı. Aracınız garanti kapsamındaysa yetkili servis şartı önem kazanır. Aracınızı her gün işe gidip gelmek için kullanıyorsanız ikame araç teminatı bir hasar sonrası haftalarca ulaşım derdi yaşamamanızı sağlar. Küçük hasarları zaten kendiniz yaptırıyorsanız muafiyetli poliçe makul olabilir.
Teklif öncesi hazırlamanız gerekenler
Doğru ve karşılaştırılabilir teklif almak için birkaç bilginin hazır olması süreci hızlandırır ve hasar anında sürpriz yaşamanızı önler.
- Ruhsat bilgileri: plaka, şasi numarası, marka, model ve model yılı
- Aracın kullanım şekli: hususi veya ticari
- Varsa mevcut kasko poliçeniz ve hasarsızlık bilgisi
- Araçta sonradan eklenen aksesuar veya donanım (ses sistemi, LPG dönüşümü gibi)
- Tercih ettiğiniz servis türü ve muafiyet konusundaki tutumunuz
Sonradan eklenen aksesuarlar poliçede ayrıca beyan edilmezse hasar anında karşılanmayabilir. Örneğin araca sonradan takılan bir multimedya sistemi, beyan edilmediyse hasar hesabına dahil edilmeyebilir. Bu tür ayrıntıları teklif aşamasında konuşmak en sağlıklısıdır.
Kasko yenilerken nelere dikkat etmeli?
Yenileme dönemi, poliçenizi yeniden gözden geçirmek için iyi bir fırsattır. Aracınızın değeri değişmiş, kullanım alışkanlığınız farklılaşmış ya da yeni bir ek teminata ihtiyaç doğmuş olabilir. Önceki yılın poliçesini olduğu gibi yenilemek yerine kapsamı güncel ihtiyacınıza göre ayarlamak hem fiyatı hem de güvenceyi daha dengeli hale getirir. Hasar yaşadıysanız bunun hasarsızlık indiriminize etkisini de yenileme teklifinde göreceksiniz.
Kararsız kaldığınız noktada, aracınızı nasıl kullandığınızı ve bir hasar anında en çok neye ihtiyaç duyacağınızı düşünmek iyi bir başlangıçtır. Fiyatın yanında hasar sürecinde size kimin, nasıl destek olacağı da poliçenin değerini belirler.
Özet
- Kasko primi; araç, sürücü profili ve seçilen güvencenin birleşimiyle hesaplanır.
- Araç değeri TSB'nin yayımladığı kasko değer listesine göre belirlenir.
- Teklif farklarının en büyük kaynağı teminat kapsamı, muafiyet ve servis tercihidir.
- Hasarsızlık indirimi şirkete göre değişir ve trafik basamağından bağımsızdır.
- Teklifleri fiyata değil, eşitlenmiş kapsama göre karşılaştırmak gerekir.
Sık sorulan sorular
Kasko değer listesini kim yayımlar?
Kasko değer listesi Türkiye Sigorta Birliği tarafından marka, model ve model yılına göre yayımlanır. Sigorta şirketleri aracın değerini belirlerken bu listeyi esas alır.
En ucuz kasko teklifi her zaman en iyisi midir?
Hayır. Teminat kapsamı, muafiyet ve servis koşulları teklifler arasında farklı olabilir. Fiyatı ancak kapsamlar eşitlendikten sonra karşılaştırmak anlamlıdır.
Muafiyetli kasko ne demektir?
Hasarın belirli bir bölümünü sigortalının üstlendiği poliçedir. Muafiyet primi düşürür, ancak hasar anında belirlenen kısmı sizin ödemeniz gerekir.
Aracım eskidikçe kasko ucuzlar mı?
Araç değeri düştükçe prim de düşme eğiliminde olabilir, ancak parça bulunabilirliği ve onarım maliyeti gibi etkenler bu düşüşü dengeleyebilir. Sonuç modele ve şirket tarifesine göre değişir.
Trafik sigortasındaki basamağım kasko fiyatını etkiler mi?
Trafik basamağı ile kasko hasarsızlık indirimi ayrı sistemlerdir. Bazı şirketler teklif hazırlarken genel hasar geçmişinizi değerlendirebilir; bu, şirketin tarifesine bağlıdır.
Kasko fiyatı aynı yıl içinde değişir mi?
Kasko değer listesi ve şirket tarifeleri güncellendikçe aynı araç için alınan teklifler zaman içinde değişebilir. Bu nedenle teklif tarihine ve geçerlilik süresine dikkat etmek gerekir.
Size uygun teklifi birlikte bulalım
17 anlaşmalı sigorta şirketinin tekliflerini karşılaştırıyor, poliçe şartlarını sade bir dille anlatıyoruz.
SigortaMAY Editör Ekibi
Bu rehber, SigortaMAY Aracılık Hizmetleri Limited Şirketi bünyesindeki sigorta danışmanlarımız tarafından hazırlanmıştır. Sorularınız için bizimle iletişime geçin.
Bu içerik genel bilgilendirme amaçlıdır ve hukuki ya da sigorta tavsiyesi yerine geçmez. Teminat, limit ve koşullar sigorta şirketine ve poliçe genel/özel şartlarına göre değişebilir. Karar vermeden önce poliçe metnini inceleyin ve sigorta şirketinize ya da SigortaMAY danışmanlarına danışın.